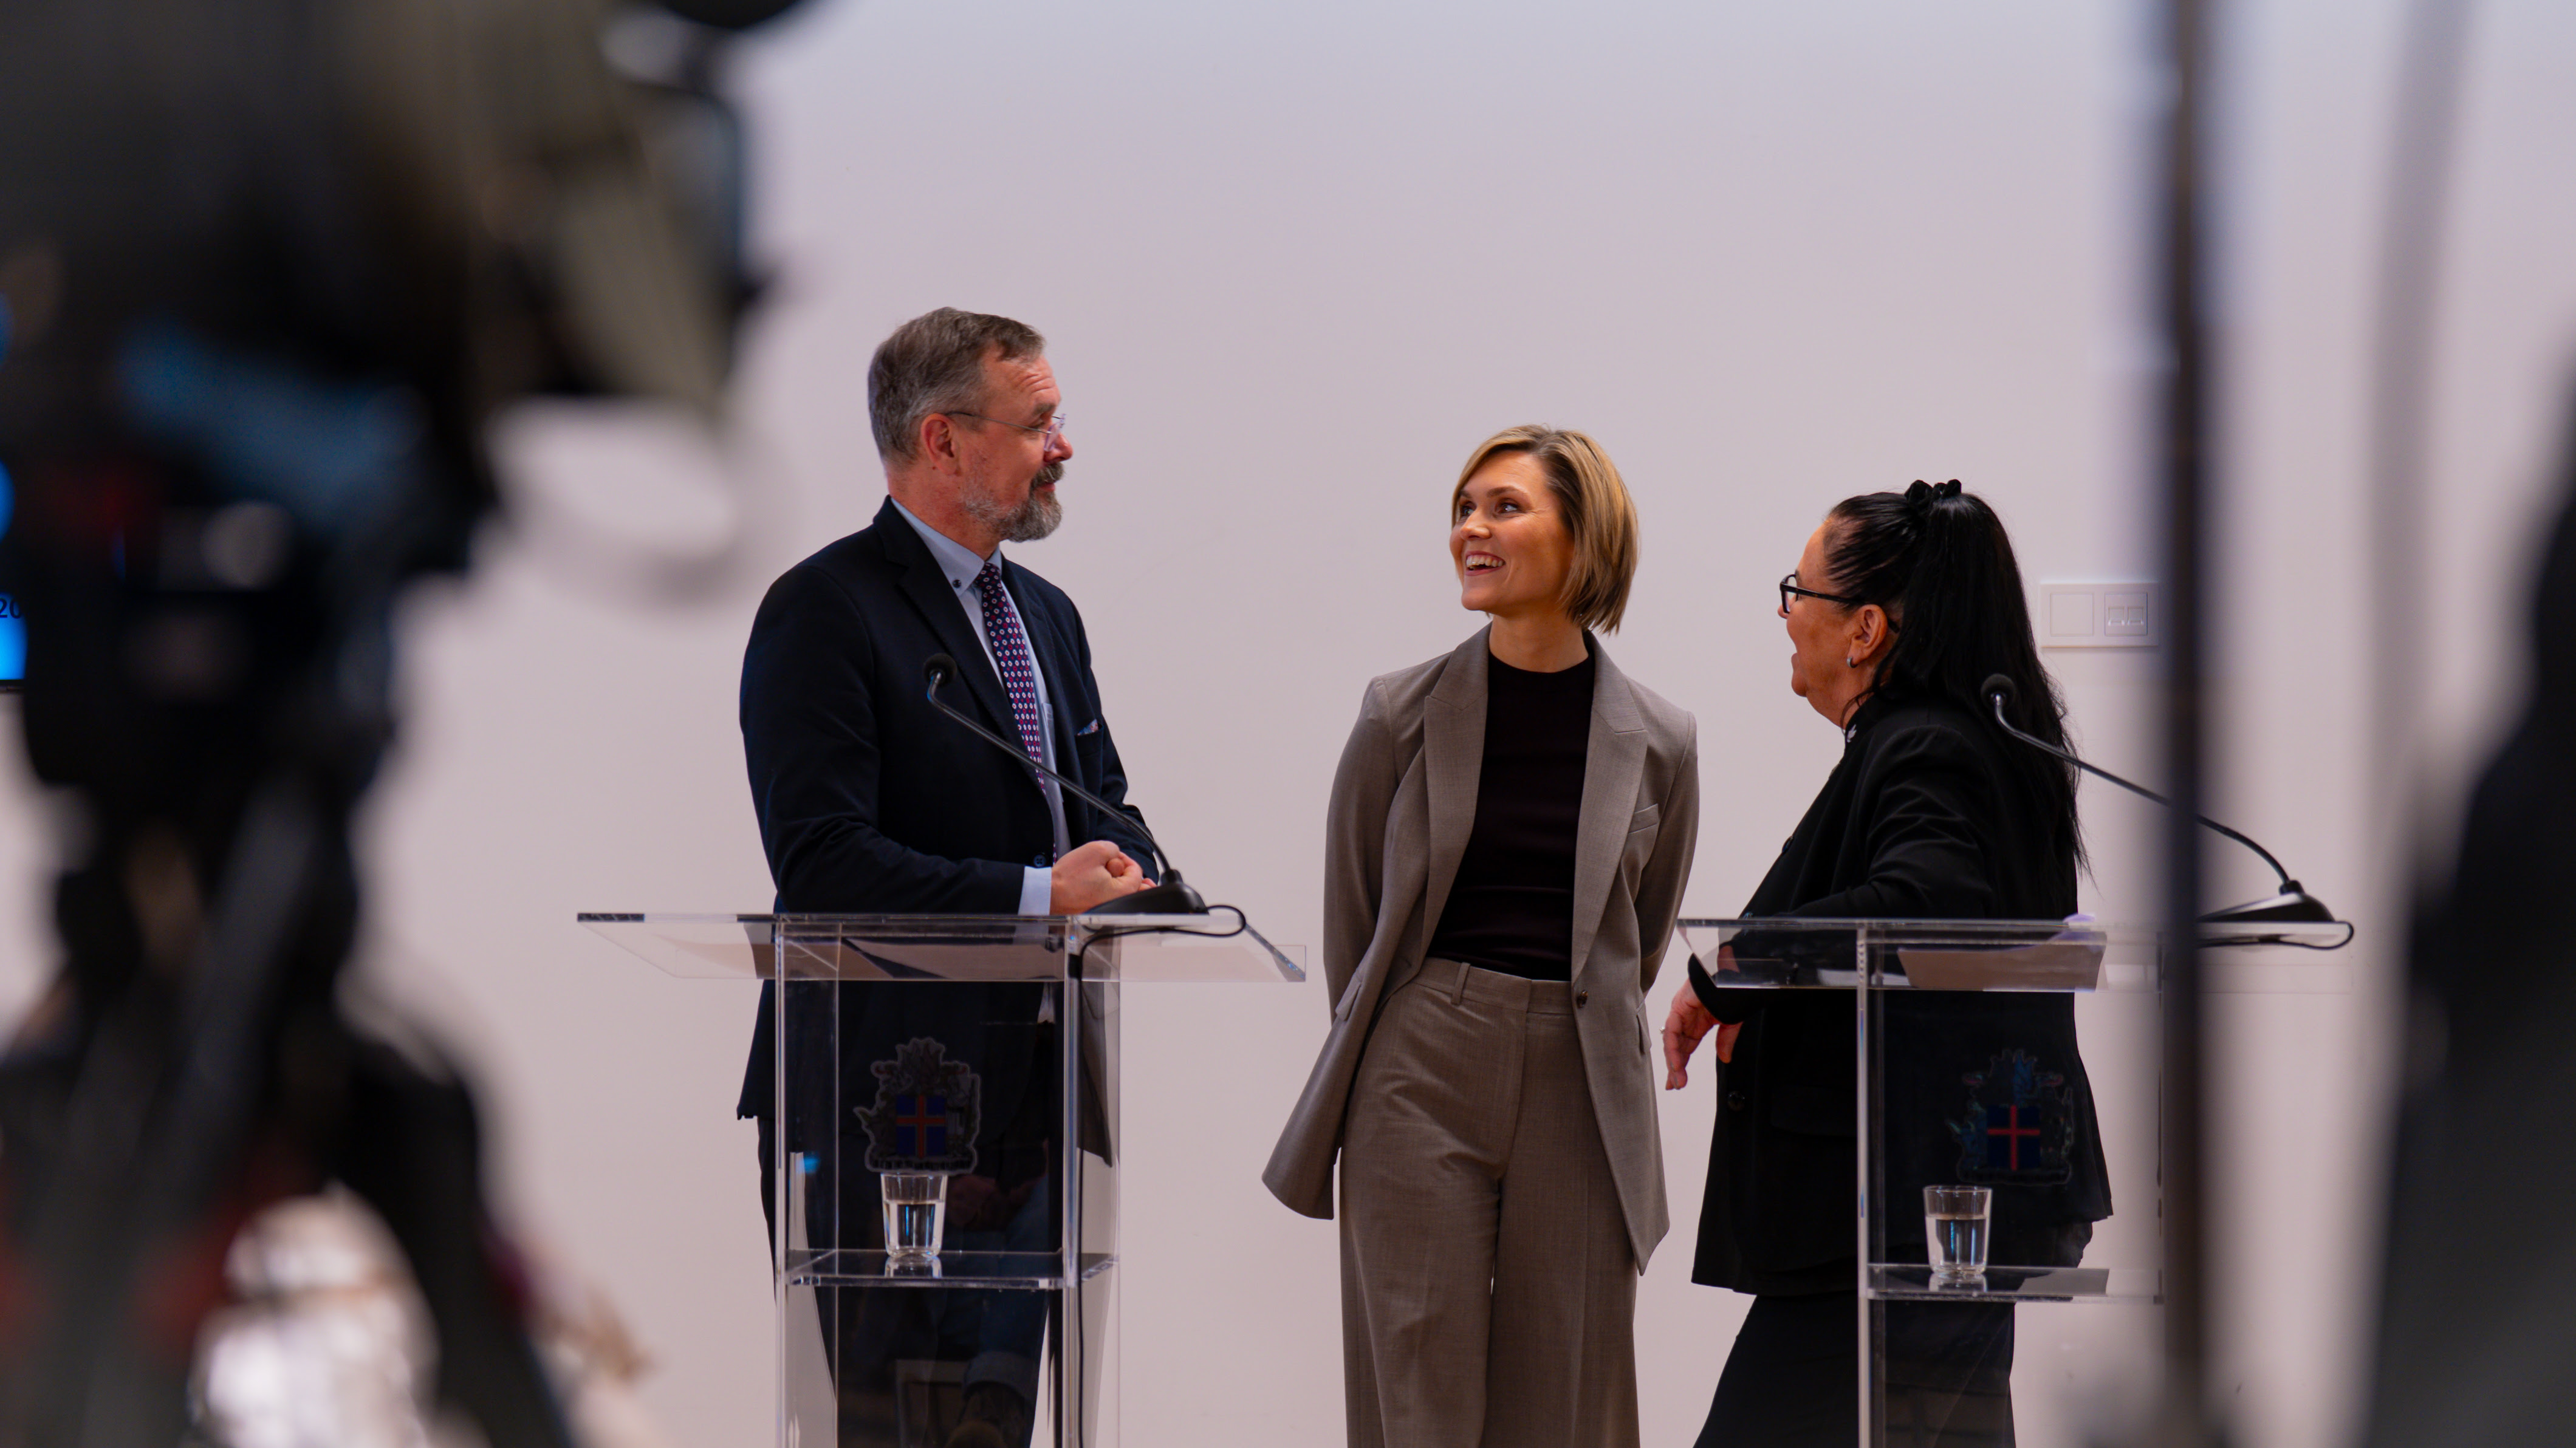
Kristrún Frostadóttir forsætisráðherra, Daði Már Kristófersson, fjármála- og efnahagsráðherra, Kristrún og Inga Sæland, félags- og húsnæðismálaráðherra, kynntu fyrsta húsnæðispakka ríkisstjórnarinnar á miðvikudag. Hann er stútfullur af alls kyns aðgerðum sem eru réttlátar, hápólitískar, vel ígrundaðar og geta komist í gagnið hratt og örugglega. Kristrún kjarnaði vel innihald þessa pakka við kynninguna á honum þegar hún sagði að fyrsti húsnæðispakkinn sýndi „að þetta er ríkisstjórnin sem þorir og framkvæmir. Við erum að ganga í verkin og grípa til aðgerða sem hefur verið talað um svo árum skiptir.“
Hér eru helstu atriðin sem eru í pakkanum:
- Heimili ekki fjárfestingavara : Íbúðir verða héðan í frá fyrst og fremst heimili, ekki fjárfestingavara. Þessu verður náð með því að draga úr skattfrelsi söluhagnaðar þeirra sem eiga margar íbúðir. Þetta mun taka gildi 1. janúar 2027 og því hafa eigendur margra íbúða 14 mánuði til að selja þær með gildandi skattaívilnun og fjölga þannig íbúðum á markaði. Svo verður Airbnb-frumvarpið klárað, en það mun takmarka skammtímaleigu við lögheimili og eina aðra fasteign utan þéttbýlis.
- Nýting ekki brask : Sveitarfélögum verður heimilað að leggja fasteignagjaldsálag á byggingarlóðir sem eru látnar standa auðar í þéttbýli. Með því verður til nýtt valdajafnvægi þar sem hið opinbera getur knúið fram nýtingu á lóðum á grundvelli almannaheilla í stað þess að allt valdið liggi hjá eigendum sem oft eru að reyna að fá að auka byggingamagn eða ætla sér að selja lóðirnar á meiri pening síðar án þess að hafa gert nokkuð við þær annað en að eiga þær.
- Einfaldara, skýrara og hraðara: Ráðast á í stórfellda einföldun á regluverki svo það verði hægt að byggja meira hraðar. Róttækar breytingar verða gerðar á byggingaeftirliti þar sem byggingastjórakerfið verður meðal annars lagt af. Allar umsóknir um byggingaleyfi verða gerðar stafrænar og sjálfvirkar og munu því stytta afgreiðslu þeirra mjög mikið. Þá verður tekin upp byggingagallatrygging til að auka réttindi og bæta úrlausn þeirra sem verða fyrir göllum í húsnæði.
- Múrað upp í skattaglufur á leigumarkaði og leigubremsu komið á: Innleitt verður fyrirkomulag sem mun koma í veg fyrir leiguverðshækkun á fyrstu tólf mánuðum tímabundinna leigusamninga samhliða því að skattaafsláttur leigutekna verður lækkaður úr 50 í 25 prósent.
- Fleiri almennar íbúðir : Til að hraða uppbyggingu almennra íbúða, gæðamikils og öruggs húsnæðis sem stendur fólki undir ákveðnum tekju- og eignaviðmiðum til boða á betri kjörum en á einkareknum leigumarkaði, verða stofnframlög til óhagnaðardrifnu húsnæðisfélaganna sem byggja upp það kerfi hækkuð úr 30 í 35 prósent af kostnaði.
- Fleiri íbúðir fyrir námsmenn og öryrkja : Viðbótarframlag ríkisins til að byggja íbúðir fyrir námsmenn, öryrkja og félagsíbúðir sveitarfélaga verður hækkað úr fjórum prósentum í fimm.
- Og bara fleiri íbúðir fyrir alla: Nýtt hverfi með fjögur þúsund íbúðum mun rísa í Úlfarsárdal. Það verður í höndum sérstaks innviðafélags sem mun byggja það eftir samkeppnisviðræður sem Reykjavíkurborg ætlar að auglýsa á næstu vikum. Um er að ræða nýja nálgun í því að byggja hverfi og stefnt er að því að í nýja hverfinu verði að uppistöðu íbúðir sem henti ungu fólki og fyrstu kaupendum.
- Hlutdeildarlánakerfi sem virkar: Hið svokallaða hlutdeildarlán, þar sem ríkið lánar vaxtalaust fyrir hlut í íbúð, verður bætt verulega. Í fyrri útfærslu, sem komið var á af síðustu ríkisstjórn, þá virkaði það enda ekki eins og það átti að gera nema að hluta. Breytingarnar fela í sér að skilyrðin til þess að geta fengið lánin verða rýmkuð, þeim verður úthlutað einu sinni í mánuði og peningarnir sem ríkið setur í þetta verða 5,5 milljarðar króna á ári í stað 4 milljarða króna.
- Séreignarsparnaðarleiðin verður réttur allra, ekki forréttindi sumra: Skattfrjálsri nýtingu séreignarsparnaðar verður breytt þannig að allir landsmenn eiga nú rétt á að nýta hana í tíu ár. Áður hafði kerfið verið rekið þannig að það var framlengt ár frá ári og þeir sem nýttu það voru fyrst og fremst efnamestu hóparnir í samfélaginu. Þeir sem hafa þegar nýtt sér leiðina í tíu ár eru því búnir með sinn rétt, en þar eru efnamestu tíundirnar langfyrirferðamestar. Eftir stendur réttur fyrir þá efnaminni og aðra sem hafa ekki fullnýtt úrræðið. Samhliða þessu verður efnt til samráðs um leiðir til að auka þátttöku almennings í séreignarsparnaði.
- Brugðist strax við vaxtadómi: Til að tryggja áframhaldandi framboð af verðtryggðum lánum, fyrir þá sem þurfa á þeim að halda, þá mun Seðlabankinn leggja fram vaxtaviðmið fyrir þau eins fljótt og auðið er í samráði og samstarfi við ríkisstjórnina. Með því verður þeirri óvissu sem skapast hefur eftir dóminn í vaxtamálinu svokallaða, sem féll nýverið í Hæstarétti og hefur haft mikil áhrif á lánamarkaði, eytt.
- Sleggjan á lofti : Í pakkanum eru líka aðgerðir sem munu hjálpa verulega til við baráttuna við verðbólgu og vexti. Dregið verður úr vægi verðtryggðra lána með reglum um lágmarkshraða afborgana sem taka gildi árið 2027. Það þýðir að peningastefna Seðlabankans mun virka mun betur en hún gerir í dag. Svo á að selja húsnæðislánasafn í eigu Húsnæðissjóðs fyrir 80 til 120 milljarða króna og nota ávinninginn til að greiða niður skuldir. Slíkt lækkar svo vaxtakostnað ríkisins og bætir möguleika þess á hagstæðari fjármögnun. Tiltekt og ábyrgð!
Svo er meira á leiðinni. Þetta er bara fyrsti pakkinn. Sá næsti kemur eftir áramót. Hann mun meðal annars innihalda útfærslu á uppbyggingu íbúða á ríkislóðum og því hvernig ríkiseignum verður breytt í íbúðir. Þar verða kynntar leiðir sem ríkið ætlar að fara til að liðka fyrir uppbyggingu nýrra íbúða. Og þar verður tekið á regluverki á leigumarkaði eftir að frumvarp um skráningarskyldu leigusamninga hefur hlotið afgreiðslu á Alþingi. Svo fátt eitt sé nefnt.
Tveimur dögum eftir að ríkisstjórnin kynnti fyrsta húsnæðispakkann brást Seðlabanki Íslands við og rýmkaði lánþegaskilyrði fyrir fyrstu kaupendur sem þurfa nú einungis að eiga 10 prósent af kaupverði í útborgun í stað 15 prósent áður. Auk þess ákvað fjármálastöðugleikanefnd bankans að undanþáguheimild lánveitenda, til að veita lán umfram hámark greiðslubyrðar fasteignalána, skyldi hækkuð úr 5 prósent í 10 prósent af heildarfjárhæð veittra fasteignalána undangengins ársfjórðungs. Þetta þýðir að aðgengi að lánsfé til að koma þaki yfir höfuðið mun stóraukast.